Assurance flotte moto : fonctionnement, avantages et critères de choix
L'assurance flotte moto est une solution de gestion pour les propriétaires de plusieurs deux-roues, qu'il s'agisse de particuliers passionnés ou de professionnels. Au lieu de multiplier les contrats individuels, ce dispositif regroupe l'ensemble de votre parc sous une police unique. Cette centralisation simplifie les démarches administratives et permet de réduire les coûts grâce à une tarification mutualisée.
Comprendre le mécanisme de l'assurance flotte moto
Le principe de l'assurance flotte moto repose sur la mutualisation des risques. Vous souscrivez un contrat cadre qui englobe tous vos véhicules. Pour être éligible, vous devez généralement posséder un parc d'au moins 3 ou 4 deux-roues. Ce seuil varie selon les assureurs, mais il marque la limite à partir de laquelle la gestion individuelle devient moins avantageuse.
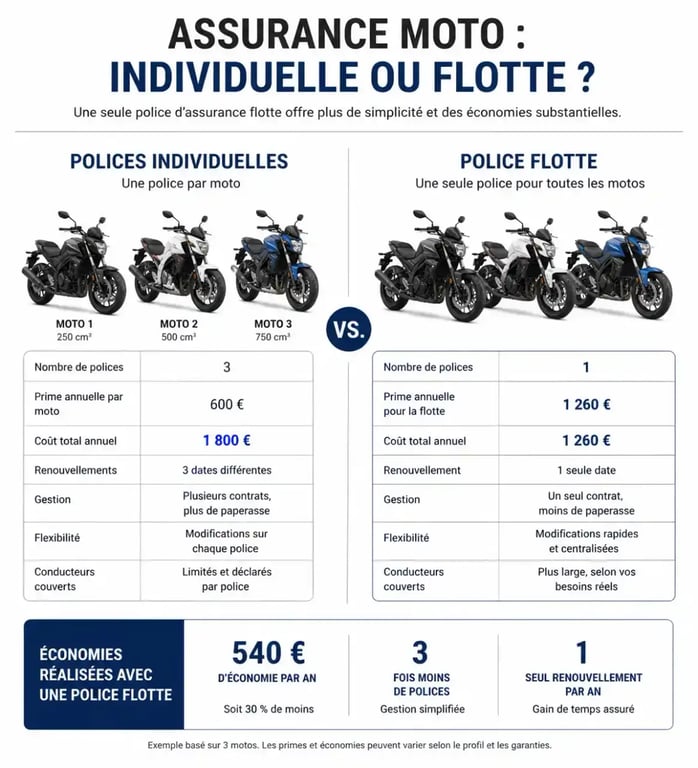
Dans ce type de contrat, le système classique de bonus-malus individuel disparaît. La prime globale est calculée selon la sinistralité réelle du parc sur l'année écoulée. Cette approche convient aux entreprises ou aux collectionneurs qui disposent d'un volume suffisant pour lisser les risques.
Une gestion administrative simplifiée
Gérer un parc de motos demande de la rigueur. Avec un contrat flotte, vous disposez d'un interlocuteur unique. Les dates d'échéance sont harmonisées, ce qui évite les oublis de renouvellement ou les décalages de paiement. Vous pouvez souvent ajouter ou retirer un véhicule du contrat en cours d'année par simple avenant, une flexibilité utile pour les activités professionnelles.
Les avantages pour les professionnels et les particuliers
Si l'assurance flotte moto était historiquement réservée aux entreprises, son usage s'est démocratisé. Pour un professionnel, comme une société de livraison ou une auto-école, ce contrat est un levier de performance. Il permet d'intégrer des véhicules en leasing ou en location longue durée, facilitant le renouvellement du matériel.
Pour le particulier, l'intérêt est budgétaire. Regrouper ses motos permet de bénéficier de tarifs dégressifs. Le nombre de conducteurs autorisés est souvent restreint à une ou deux personnes désignées. L'assureur demande une déclaration précise des profils pour ajuster le niveau de protection et maintenir une prime compétitive. Cette transparence permet d'adapter les garanties à l'usage réel de chaque machine, qu'il s'agisse de trajets quotidiens ou de sorties occasionnelles.
Garanties et protection : que choisir pour votre parc ?
La souscription à une assurance flotte ne dispense pas de respecter les obligations légales. La garantie Responsabilité Civile reste le socle obligatoire pour tous les véhicules. La force de l'assurance flotte réside dans la personnalisation des garanties optionnelles, adaptées à la valeur et à l'usage de chaque moto.
| Type de garantie | Niveau de couverture | Usage recommandé |
|---|---|---|
| Responsabilité Civile | Obligatoire | Tous véhicules |
| Vol et Incendie | Optionnelle | Parcs urbains, motos de valeur |
| Tous dommages | Optionnelle | Motos récentes, leasing, haute valeur |
| Garantie conducteur | Optionnelle | Indispensable pour la sécurité |
La protection spécifique pour les motos de collection
Les motos de collection, souvent âgées de plus de 30 ans avec une carte grise spécifique, présentent des risques différents des machines modernes. Les contrats flotte spécialisés permettent une évaluation de la valeur du véhicule basée sur son état réel plutôt que sur la cote Argus. Cette précision garantit une indemnisation juste en cas de sinistre total, préservant ainsi le patrimoine du collectionneur.
Comment optimiser ses coûts d'assurance flotte ?
La tarification d'une flotte dépend de la composition du parc et de la sinistralité constatée. Pour réduire les coûts, mettez en place un programme de prévention des risques. Certains assureurs proposent des formations à la conduite pour les conducteurs professionnels, ce qui permet de réduire le nombre d'accidents et de négocier une baisse des primes lors du renouvellement annuel.
Le rôle du courtier dans la négociation
Face à la complexité des offres, faire appel à un courtier indépendant est souvent le meilleur moyen d'obtenir un contrat sur-mesure. Le courtier compare les propositions de différents assureurs pour trouver le meilleur ratio garanties/prix. Il conseille sur les clauses d'exclusion, souvent nombreuses dans les contrats professionnels, pour éviter les zones d'ombre qui pourraient fragiliser votre activité en cas de sinistre.
Les points de vigilance avant de souscrire
Avant de valider votre contrat, vérifiez plusieurs éléments. Contrôlez les conditions d'assistance, notamment la garantie panne 0 km, essentielle pour les flottes professionnelles dont l'immobilisation d'un véhicule entraîne une perte de revenus. Assurez-vous que le contrat prévoit une clause de modification rapide du parc pour ne pas être pénalisé en cas de changement de stratégie.
Ne vous laissez pas séduire uniquement par le tarif global. Une assurance flotte trop peu chère peut masquer des franchises élevées ou des plafonds d'indemnisation inadaptés à la valeur réelle de vos machines. L'objectif est de trouver un équilibre entre la maîtrise des coûts et une sécurité financière totale pour votre activité ou votre passion.