Assurance moto multi-conducteur : conditions, garanties et risques du prêt de guidon
Prêter son deux-roues à un proche est une pratique courante, mais elle soulève des interrogations légitimes sur la couverture assurantielle. Faut-il déclarer chaque utilisateur potentiel ? Quelles sont les conséquences réelles sur votre contrat en cas de sinistre ? Comprendre la distinction entre assurance multi-conducteur, conducteur désigné et prêt de guidon est indispensable pour éviter les déconvenues financières et garantir une protection adaptée à votre véhicule.
Qu'est-ce que l'assurance moto multi-conducteur ?
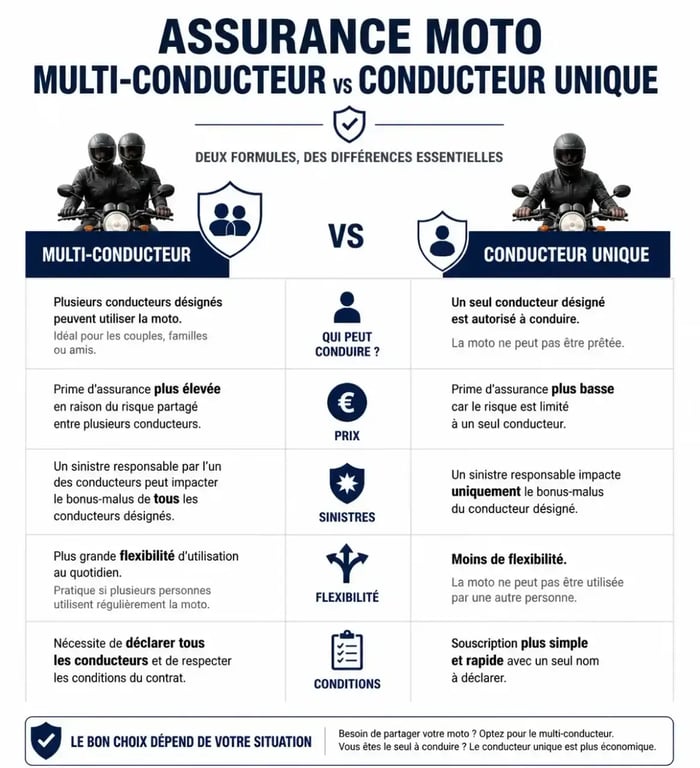
L'assurance moto multi-conducteur est une formule qui autorise légalement plusieurs personnes à piloter un même deux-roues. Contrairement à l'option "conducteur unique" ou "conducteur désigné", cette configuration offre une flexibilité totale. Les garanties souscrites, qu'il s'agisse de la responsabilité civile ou de la couverture tous risques, s'appliquent quel que soit le conducteur aux commandes, sous réserve qu'il respecte les conditions de permis.
Il ne faut pas confondre cette option avec le prêt de guidon occasionnel. Si ce dernier est généralement toléré par la plupart des contrats, il s'accompagne souvent de conditions restrictives en cas de sinistre. L'assurance multi-conducteur clarifie les responsabilités dès la souscription, évitant ainsi les mauvaises surprises liées à une déclaration incomplète des utilisateurs.
Qui peut piloter votre moto : les règles de permis
La validité de votre assurance dépend de la conformité du permis de conduire de l'emprunteur. La réglementation française impose des seuils stricts basés sur la puissance de la machine :
Pour les motos de plus de 34 CV, le conducteur doit être titulaire du permis A sans limitation de puissance. Pour les modèles 125 cm³, le permis A1 ou le permis B, avec une ancienneté de plus de 2 ans, suffit pour être couvert. Avant de confier votre guidon, vérifiez systématiquement ces prérequis. Une erreur sur le type de permis invaliderait les garanties du contrat, laissant le propriétaire responsable des dommages causés. La technologie embarquée sur les deux-roues modernes, comme les systèmes de freinage ABS ou les modes de conduite bridables, ne modifie pas la qualification juridique du permis nécessaire. Le cadre légal repose sur la fiche technique d'homologation de la moto, et non sur la capacité du conducteur à limiter électroniquement la puissance.
Comparatif : multi-conducteur vs conducteur unique
Le choix entre ces deux options résulte d'un arbitrage entre économie immédiate et sérénité. Voici comment ces solutions se comparent selon vos besoins :
| Caractéristique | Assurance Multi-conducteur | Option Conducteur Unique |
|---|---|---|
| Flexibilité | Totale (partage régulier) | Restreinte (usage exclusif) |
| Réduction tarifaire | Aucune | Environ 11 % |
| Franchise sinistre | Standard selon contrat | Pénalité de 900 € (si tiers) |
L'option conducteur unique : une économie sous conditions
L'option "conducteur unique" permet de bénéficier d'une réduction tarifaire d'environ 11 % sur la prime annuelle. Elle est idéale pour les propriétaires utilisant leur machine exclusivement. Toutefois, cette économie cache une réalité financière : en cas de sinistre causé par un conducteur non déclaré, une franchise élevée de 900 € est systématiquement appliquée. C'est une sécurité pour l'assureur, mais un risque financier significatif pour le motard qui oublie cette clause.
Garanties et franchises : quels impacts en cas de sinistre ?
La plupart des contrats spécialisés incluent des garanties robustes qui suivent la moto, indépendamment de qui est au guidon. Les formules "Essentielle", "Equilibre" ou "Tous Risques" couvrent les dommages matériels et corporels selon les conditions particulières du contrat.
La franchise reste le point de vigilance majeur. Si vous avez souscrit une formule multi-conducteur, la franchise applicable est celle définie dans vos conditions particulières. Si vous avez opté pour un conducteur unique, le prêt de guidon à un tiers non déclaré déclenche l'application d'une franchise "responsabilité civile" majorée. Il est primordial de lire attentivement les clauses relatives au prêt de guidon dans votre contrat pour savoir si vous êtes dans une situation de tolérance ou de couverture contractuelle pleine.
Comment choisir la formule adaptée à votre usage ?
Le choix de votre assurance doit refléter votre usage réel. Si le prêt de votre moto est fréquent, au sein d'un couple ou entre amis, l'assurance multi-conducteur est la solution de sagesse. Elle garantit une transparence totale vis-à-vis de votre assureur et préserve votre capital en cas d'accident.
Si vous êtes l'unique utilisateur, l'option conducteur unique est pertinente pour optimiser vos dépenses. Assurez-vous toutefois de mesurer le risque financier avant de prêter votre guidon, même pour un court trajet. Pour obtenir une estimation précise, la réalisation d'un devis en ligne, réalisable en 3 minutes, permet de comparer les tarifs et les options disponibles en fonction de la cylindrée de votre deux-roues et du nombre de conducteurs envisagés.