Financement utilitaire entreprise : le loyer le plus bas peut coûter plus cher
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez conserver le véhicule ; la LLD privilégie son usage avec restitution ; la LOA et le crédit-bail permettent un rachat final. Le bon choix dépend surtout de votre trésorerie, du kilométrage et du coût total. Même sans bilan ou après un refus bancaire, une étude reste possible, sans garantie d’acceptation.
Partir de l’usage réel avant de choisir le financement
Un artisan qui garde un fourgon aménagé plusieurs années n’a pas les mêmes contraintes qu’une entreprise renouvelant régulièrement ses véhicules. Avant de consulter une banque, un concessionnaire ou un loueur, précisez la charge utile, le volume de chargement, les équipements et la distance annuelle. Intégrez les déplacements non facturés : approvisionnement, retours au dépôt et rendez-vous commerciaux.
Le financement peut concerner un utilitaire neuf ou d’occasion : fourgonnette, grand fourgon, frigorifique ou camion-benne, selon les offres. L’occasion réduit le montant à financer, mais son âge, son kilométrage et les réparations prévisibles influencent l’intérêt du projet et les conditions proposées.
Pensez votre budget comme une nappe posée sur une table : tirer toute la couverture vers le véhicule laisse ailleurs des dépenses à découvert. Après l’apport ou le premier loyer, votre entreprise doit encore payer ses stocks, ses salaires et ses charges. Fixez donc une réserve de trésorerie minimale avant de déterminer ce que vous pouvez mobiliser au départ.
Comparer les formules selon la propriété et la sortie du contrat
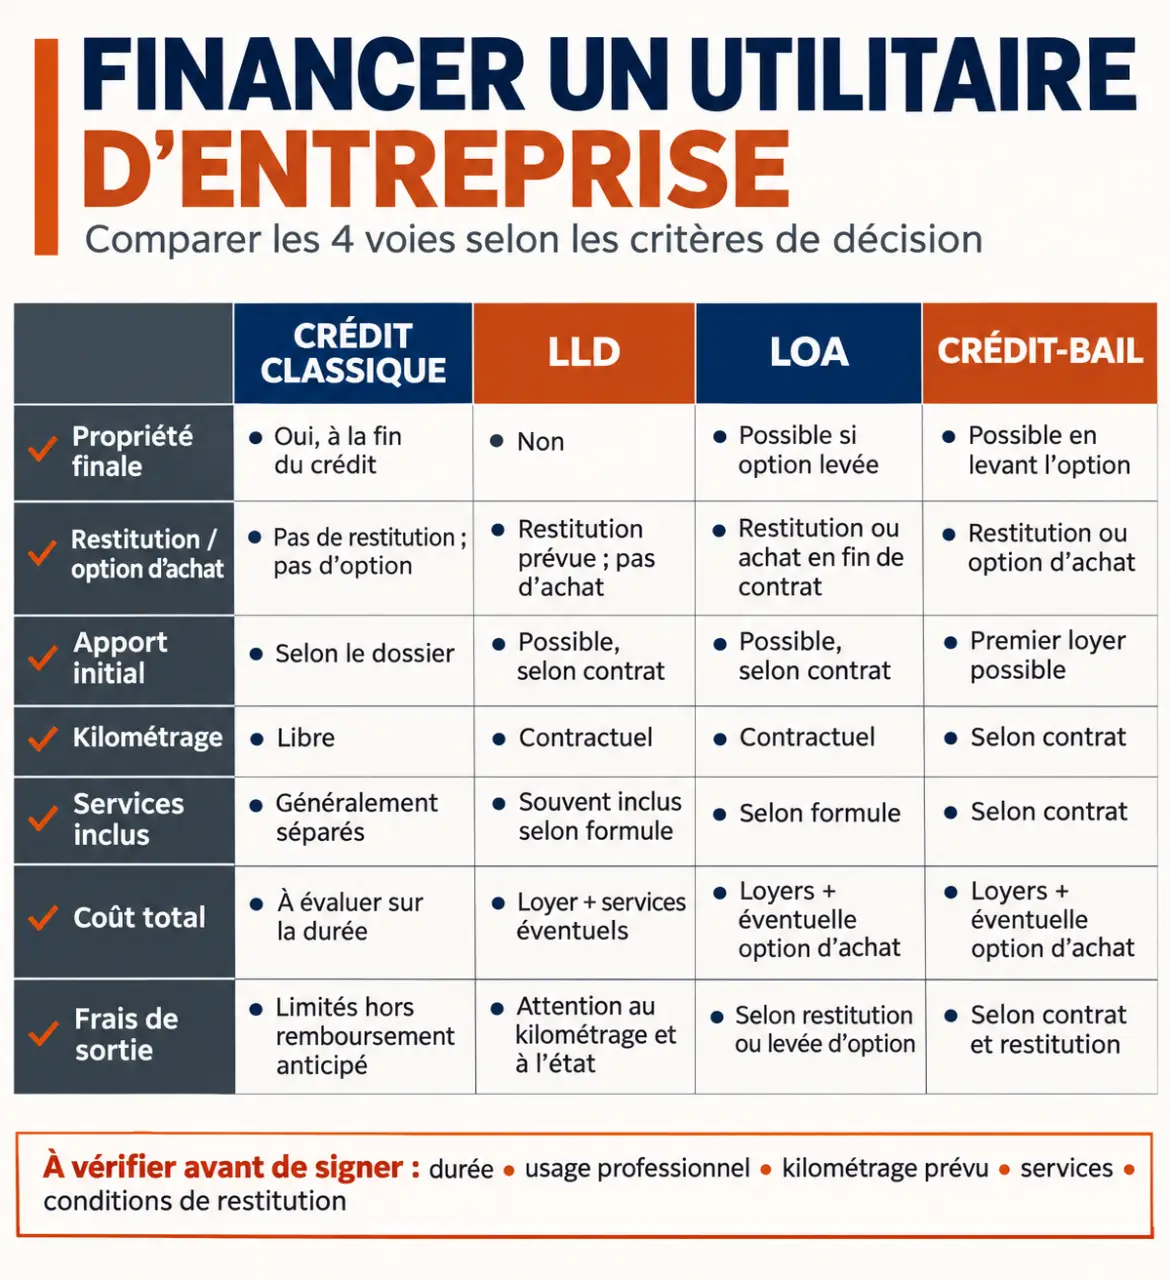
La question décisive est celle de la fin du contrat : souhaitez-vous garder l’utilitaire, le restituer ou conserver le choix ? Le terme « leasing » ne suffit pas à identifier vos droits. Il faut lire les conditions de rachat, de restitution et de résiliation.
| Solution | Propriété et fin du financement | Point de vigilance |
|---|---|---|
| Achat comptant | L’entreprise devient immédiatement propriétaire. | Trésorerie mobilisée et revente à gérer. |
| Crédit classique | L’entreprise achète le véhicule et rembourse capital et intérêts. | Coût du crédit, garanties et entretien à prévoir. |
| LLD | Le loueur reste propriétaire ; restitution prévue, sans option d’achat contractuelle. | Kilométrage, état du véhicule et frais de sortie. |
| LOA | Le bailleur reste propriétaire jusqu’à une éventuelle levée d’option. | Prix de rachat et coût cumulé des loyers. |
| Crédit-bail professionnel | Location avec possibilité d’achat au montant prévu au contrat. | Conditions de levée d’option et engagements professionnels. |
La LOA et le crédit-bail reposent sur une logique proche ; leurs différences tiennent notamment au cadre contractuel et à l’offre destinée aux professionnels. Les contrats locatifs sont généralement proposés sur 24 à 60 mois. Chez Peugeot, le crédit peut financer jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans, sous réserve d’acceptation.
Le crédit mérite d’être étudié pour un véhicule durablement aménagé ou fortement sollicité. La LLD peut faciliter le renouvellement d’un parc, mais l’entretien, l’assistance et l’assurance ne sont pas automatiquement inclus. En LOA, BPM Pro indique une valeur résiduelle généralement comprise entre 10 à 15 % du prix du véhicule neuf : seul le montant inscrit dans votre offre fait foi.
Calculer le coût complet, pas seulement la mensualité
Rassembler tous les décaissements
Comparez les offres sur une même durée, un même kilométrage et un périmètre de services identique. Additionnez le versement initial, les mensualités ou loyers, les frais de dossier, l’assurance, l’entretien non inclus et les frais de fin de contrat. Ajoutez l’option d’achat si vous comptez conserver le véhicule. Pour un achat, tenez compte séparément d’une valeur de revente prudente.
TVA automobile : règles de déduction, exclusions et exceptions : Découvrez les véhicules professionnels concernés par l’exclusion de TVA et les exceptions permettant sa récupération.
Un premier loyer majoré n’est pas un dépôt de garantie : le premier constitue un paiement contractuel, tandis que le second peut être remboursable selon les conditions prévues. Une offre « sans apport » peut aussi imposer un dépôt, des frais ou une caution personnelle. Demandez le montant exact à payer avant livraison.
Chiffrer les risques de restitution
En location, vérifiez le tarif des kilomètres supplémentaires, les possibilités d’ajustement du forfait et le référentiel d’usure acceptable. Des rayures profondes, des éléments manquants ou un aménagement non autorisé peuvent entraîner des frais. Demandez aussi le coût d’une résiliation anticipée et les conditions applicables en cas de vol ou de destruction.
Un gros kilométrage ne rend pas automatiquement la LLD avantageuse. À l’inverse, un faible kilométrage peut limiter l’intérêt de services largement dimensionnés. Faites préciser les exclusions d’entretien, la couverture des pneumatiques et la disponibilité éventuelle d’un véhicule de remplacement : une immobilisation affecte aussi votre activité.
Préparer un dossier solide, même sans bilan ou après un refus
Auto-entrepreneurs, TPE, PME et jeunes entreprises peuvent solliciter un financement professionnel. L’accord dépend toutefois de la capacité de remboursement, de l’ancienneté, des engagements existants et de la cohérence du véhicule avec l’activité. Sans bilan ne signifie pas sans justificatifs.
- Justificatif d’immatriculation, Kbis lorsqu’il s’applique, statuts et identité du dirigeant.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires et état des crédits ou locations en cours.
- Prévisionnel de trésorerie pour une création, devis signés ou commandes permettant d’étayer l’activité.
- Devis du véhicule et des aménagements, durée souhaitée et kilométrage estimé.
Après un refus, cherchez d’abord à en comprendre la raison : véhicule trop coûteux, endettement, incidents de paiement ou revenus insuffisamment démontrés. Réduire le budget, choisir une occasion ou documenter de nouveaux contrats peut permettre de présenter un projet plus cohérent. Une location temporaire peut couvrir un besoin urgent, mais son coût doit rester compatible avec la marge attendue.
Un organisme spécialisé peut étudier un dossier refusé ailleurs. Fimaloc annonce notamment une réponse ou une offre sous 48 heures, sous réserve d’éligibilité : ce délai commercial ne constitue ni une promesse d’accord ni un engagement de livraison. Examinez particulièrement les garanties personnelles et le coût global d’une solution alternative.
Vérifier la fiscalité et les aides avant de demander une offre
La TVA peut être récupérable jusqu’à 100 % sur les loyers d’un utilitaire lorsque le véhicule, son usage et la situation fiscale de l’entreprise ouvrent droit à déduction. Une entreprise en franchise en base de TVA ne récupère pas cette taxe. Pour l’occasion, vérifiez également le régime de TVA figurant sur la facture.
La récupération de TVA et la déduction des charges sont deux mécanismes distincts. Au régime réel, les loyers professionnels peuvent être déductibles sous conditions ; un véhicule acheté est généralement immobilisé puis amorti. En micro-entreprise, les frais réels ne se déduisent pas individuellement du chiffre d’affaires imposable. Faites valider le traitement par votre expert-comptable.
Pour un utilitaire propre, vérifiez les aides territoriales avant de vous engager. Le dispositif présenté pour la Région Sud prévoit, sous conditions, 3 000 à 15 000 euros pour certains véhicules neufs et 500 à 7 500 euros pour certaines occasions, notamment des utilitaires de moins de 3,5 tonnes. La demande doit être déposée avant la livraison. Confirmez l’ouverture du dispositif, les motorisations admissibles et les règles de cumul.
Pour obtenir une offre exploitable, transmettez à plusieurs financeurs le même devis, votre kilométrage annuel, la durée souhaitée, votre budget initial et votre intention de rachat. Demandez un échéancier complet et des conditions de sortie écrites : vous pourrez alors comparer un véritable coût d’usage, plutôt qu’une mensualité d’appel.