Acquisition et financement de flotte : le loyer le plus bas peut coûter plus cher
Pour choisir un mode d’acquisition et de financement de flotte, comparez d’abord le coût sur toute la durée d’utilisation, puis les effets sur la trésorerie et les contraintes d’exploitation. L’achat donne la maîtrise du véhicule ; la location étale les paiements et peut alléger la gestion. Aucun montage ne réunit automatiquement le coût minimal, la souplesse maximale et l’absence de risque.
Partir des usages plutôt que d’une mensualité attractive
Avant de consulter une banque, un concessionnaire ou un loueur, définissez ce que chaque véhicule doit accomplir : tournées commerciales, livraisons, interventions techniques ou transport de matériel. Charge utile, équipements, conditions routières et disponibilité attendue déterminent le véhicule pertinent, donc son financement.
Simuler le coût total d’une flotte
Comparez les principaux modes de financement à partir de vos propres hypothèses. Les calculs sont réalisés véhicule par véhicule, sur la durée indiquée.
Résultats de la comparaison
Le TCO est présenté net de la valeur de revente saisie. Les décaissements correspondent aux sommes payées avant déduction d’une éventuelle revente. Les montants d’exploitation saisis comme annuels sont multipliés par la durée en années.
Saisissez vos hypothèses, puis lancez le calcul.
Le kilométrage annuel mérite une estimation par catégorie d’usage. Les exemples de TotalEnergies évoquent des véhicules parcourant 40 000 kilomètres par an, voire 50 000 kilomètres par an. Ces volumes ne constituent pas des seuils de décision : ils montrent pourquoi une offre adaptée à des déplacements occasionnels peut devenir inappropriée pour une équipe commerciale très mobile.
Distinguez également le noyau stable de votre parc et sa périphérie variable. Les véhicules indispensables à une activité récurrente peuvent justifier un engagement durable ; ceux liés à un chantier, une saison ou un contrat client incertain demandent davantage de réversibilité. Cette segmentation évite de financer toute la flotte selon une durée unique, puis de payer des véhicules devenus inutiles.
- Durée d’usage : conservation longue ou renouvellement régulier.
- Trésorerie : liquidités mobilisables sans fragiliser l’exploitation.
- Gestion interne : capacité à suivre entretien, sinistres et revente.
- Évolution prévisible : croissance, saisonnalité ou réduction possible du parc.
Achat, crédit, crédit-bail, LOA et LLD : ce qui change réellement
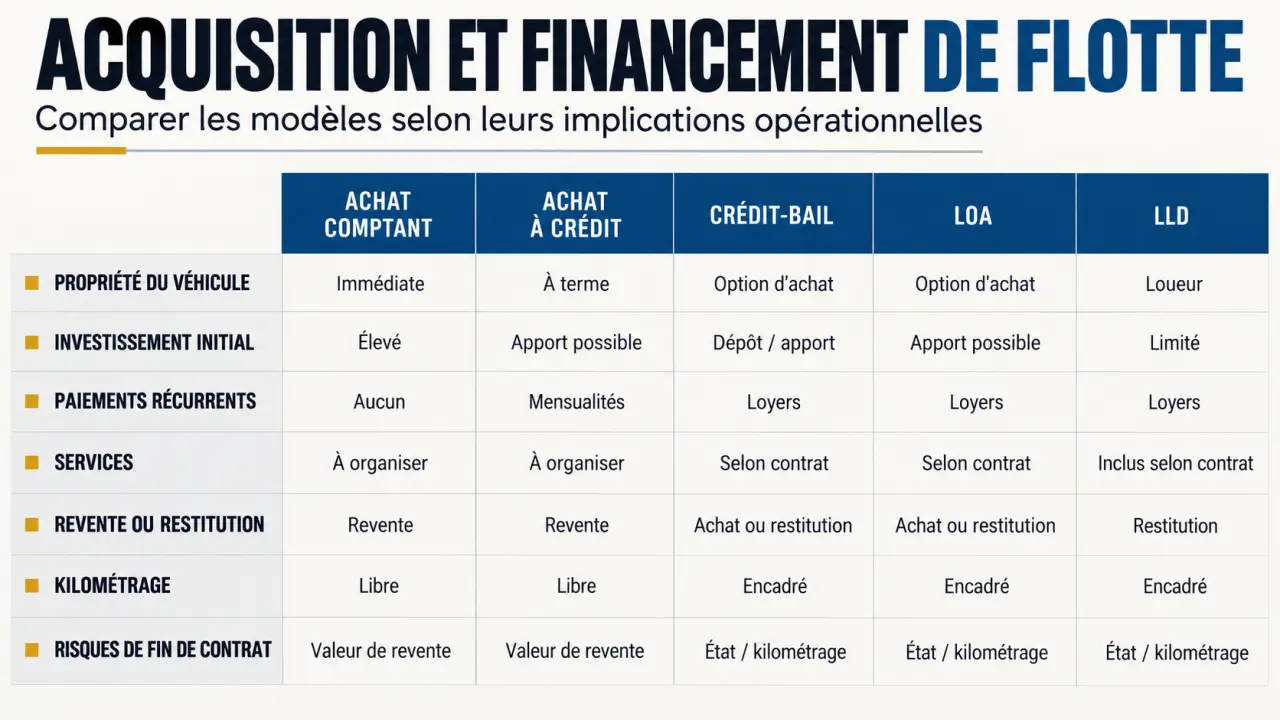
Le mot leasing recouvre plusieurs formules locatives. Il ne suffit donc pas à comprendre une offre : recherchez la présence d’une option d’achat, les services associés et les obligations de fin de contrat.
| Solution | Propriété et sortie | Effet financier principal | Vigilance |
|---|---|---|---|
| Achat comptant | L’entreprise possède le véhicule et organise sa revente. | Décaissement initial important, sans intérêts d’emprunt. | Trésorerie immobilisée et valeur de revente incertaine. |
| Achat à crédit | L’entreprise acquiert le véhicule, sous réserve des garanties convenues. | Paiements étalés, avec intérêts et frais éventuels. | Coût du financement et capacité d’endettement. |
| Crédit-bail | Le bailleur reste propriétaire ; une option d’achat est généralement prévue. | Loyers et éventuel versement initial, puis option si exercée. | Prix de l’option et engagement contractuel. |
| LOA | Location avec possibilité d’acquérir le véhicule aux conditions prévues. | Loyers, éventuel premier loyer majoré et option finale. | Coût global selon achat final ou restitution. |
| LLD | Restitution prévue, sans option d’achat contractuelle. | Loyers liés notamment à la durée, au kilométrage et aux prestations. | Surkilométrage, état de restitution et sortie anticipée. |
Le crédit-bail et la LOA reposent sur une logique proche, mais leurs modalités juridiques et commerciales doivent être vérifiées dans chaque offre. L’entretien, l’assurance ou l’assistance ne sont pas automatiquement inclus, quelle que soit l’appellation utilisée.
Des financements spécialisés peuvent intégrer des véhicules aménagés, des équipements ou un calendrier de paiement adapté. Pour un besoin temporaire, une location de moyenne durée mérite aussi d’être étudiée. Demandez toujours son périmètre exact : davantage de souplesse ne signifie pas nécessairement un coût inférieur.
Calculer le TCO sans oublier les coûts de sortie
Le TCO, ou coût total de possession, mesure l’ensemble des dépenses liées au véhicule sur une période définie. Une comparaison valable impose la même durée, le même kilométrage et un niveau de service équivalent. Un loyer avec maintenance ne se compare pas directement à une mensualité de crédit seule.
Construire un calcul commun à toutes les offres
Pour l’achat, additionnez le prix payé, les intérêts et frais de financement éventuels, les dépenses d’exploitation et les coûts de cession, puis retranchez le produit de revente estimé. Ne cumulez pas le prix d’achat et la totalité des remboursements de capital : cela compterait deux fois la même dépense. De même, n’ajoutez pas une dépréciation déjà représentée par l’écart entre achat et revente.
Pour une location, additionnez les versements initiaux non remboursables, les loyers, les services facturés séparément et les frais de sortie prévisibles. En LOA ou crédit-bail, calculez séparément le scénario de restitution et celui d’acquisition finale ; si le véhicule est ensuite revendu, intégrez cette recette.
- Carburant ou électricité, entretien, réparations et pneumatiques.
- Assurance, fiscalité applicable et frais administratifs.
- Immobilisation du véhicule, remplacement et temps de gestion.
- Remise en état, dépassement kilométrique ou frais de revente.
Tester les hypothèses qui peuvent inverser le résultat
Ramenez le total à un coût mensuel et à un coût par kilomètre. Testez ensuite une revente moins favorable, une hausse du kilométrage ou une conservation prolongée. Cette analyse révèle les offres économiquement solides et celles qui ne restent intéressantes que dans un scénario optimiste.
Gardez un second tableau consacré aux décaissements : deux solutions au TCO voisin peuvent solliciter très différemment la trésorerie. Financer 10 véhicules utilitaires, comme dans l’exemple d’une société de maintenance présenté par TotalEnergies, demande notamment d’évaluer le poids du versement initial à l’échelle du parc.
Choisir selon la durée, la disponibilité et la transition énergétique
L’achat peut être pertinent pour des véhicules conservés longtemps, fortement aménagés ou dont l’usage varie sensiblement. Il laisse davantage de liberté, mais l’entreprise supporte la maintenance, le risque de dépréciation et la revente. Le crédit préserve une partie des liquidités au prix d’un coût financier.
La LLD mérite d’être examinée lorsque les usages sont prévisibles et que le renouvellement régulier ou l’externalisation de certaines tâches compte beaucoup. Le crédit-bail ou la LOA convient à une réflexion qui conserve la possibilité d’acheter, à condition d’anticiper le financement de l’option finale.
Pour l’électrique, ajoutez au calcul l’installation de recharge, ses modalités de financement, le prix réel de l’énergie et les contraintes des tournées. Pour un hybride rechargeable, examinez la possibilité de recharger effectivement. Les économies ne découlent pas du seul choix de motorisation.
Faites valider les conséquences comptables et fiscales par votre expert-comptable : TVA, déductibilité, amortissement, taxes et traitement des engagements dépendent notamment du véhicule, du contrat, du référentiel applicable et de la situation de l’entreprise. Une location n’est pas universellement plus avantageuse fiscalement.
Négocier le contrat, pas seulement le prix affiché
Adressez aux prestataires un cahier des charges identique : véhicules et équipements, kilomètres, durée, calendrier de livraison, services attendus et modalités de sortie. Demandez un détail des coûts plutôt qu’un montant mensuel isolé.
- Comparer les conditions financières : remise de volume, apport, premier loyer, frais, garanties et coût total.
- Définir les prestations : entretien, exclusions, pneus, assistance, assurance et véhicule de remplacement.
- Prévoir les évolutions : ajustement kilométrique, modification de durée, transfert ou résiliation anticipée.
- Encadrer la restitution : référentiel d’usure, inspection, facturation des dommages et procédure de contestation.
Si vous sollicitez un conseiller ou un gestionnaire de flotte, vérifiez ses honoraires, son mode de rémunération et les financeurs réellement comparés. Demandez un comparatif écrit avec hypothèses explicites. La décision finale doit réunir direction financière, exploitation et utilisateurs : le financement retenu doit préserver autant la continuité d’activité que le budget.