Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
Les charges d’une entreprise individuelle comprennent les cotisations sociales, les impôts et les dépenses nécessaires à l’activité. Leur montant dépend du régime choisi, du métier exercé et du revenu réalisé : il n’existe pas de pourcentage unique à retirer du chiffre d’affaires. Pour estimer ce qui vous restera, il faut aussi isoler la TVA et anticiper les régularisations.
Partir du chiffre d’affaires sans le confondre avec son revenu
Le chiffre d’affaires correspond aux ventes ou prestations réalisées, hors TVA lorsque vous la facturez. Ce n’est ni votre bénéfice ni votre rémunération. Une entreprise qui achète des marchandises ou sous-traite une partie de ses missions peut encaisser beaucoup tout en conservant une marge limitée.
Quiz : comprendre les charges d’une entreprise individuelle
Testez vos connaissances sur le chiffre d’affaires, les charges et les cotisations.
Le résultat fiscal découle des règles de votre régime d’imposition. Le revenu professionnel retenu pour les cotisations obéit, lui, à des règles sociales spécifiques : il ne correspond pas nécessairement au bénéfice comptable. Enfin, le revenu disponible désigne ce que vous pouvez réellement consacrer à vos dépenses personnelles.
| Poste à prévoir | Ce qu’il recouvre | Point de vigilance |
|---|---|---|
| Dépenses professionnelles | Achats, local, assurances, logiciels, comptabilité | Elles réduisent votre trésorerie, même lorsqu’elles ne sont pas déductibles. |
| Cotisations sociales | Financement de la protection sociale et contributions associées | Leur base dépend du régime et de l’activité. |
| Fiscalité | Impôt sur le revenu ou sur les sociétés, taxes professionnelles | L’impôt personnel doit être anticipé séparément. |
| TVA | Taxe collectée, diminuée de la TVA déductible lorsque les conditions sont remplies | La TVA collectée n’est pas un revenu. |
Le solde bancaire agit parfois comme un aimant : tout l’argent présent semble disponible pour un prélèvement personnel. Pour éviter cette illusion, répartissez votre trésorerie dans des enveloppes de suivi distinctes : exploitation, TVA, cotisations et impôts. Même sans multiplier les comptes, cette séparation fait apparaître immédiatement l’argent déjà destiné à un organisme.
Régime réel ou micro-entreprise : deux logiques de calcul
La micro-entreprise est un régime simplifié de l’entreprise individuelle, pas une forme juridique distincte. La comparaison porte donc sur les régimes applicables à une même structure.
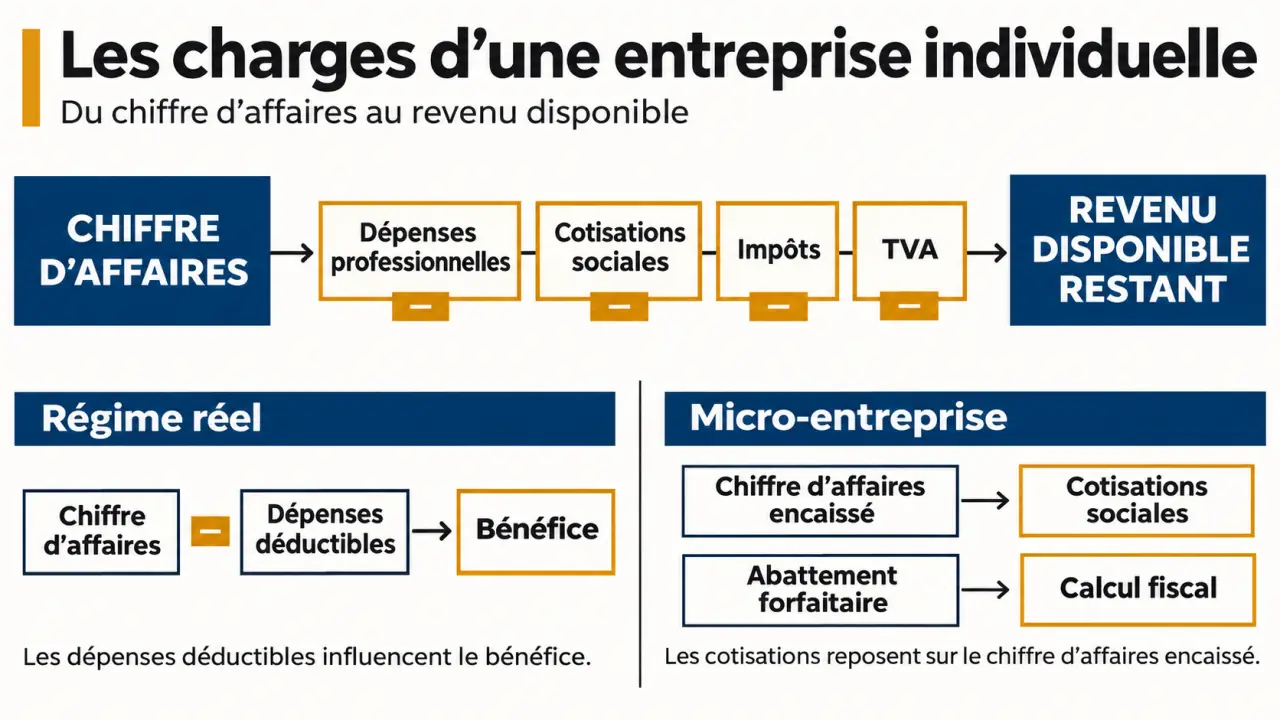
Au réel, les dépenses professionnelles comptent dans le résultat
Au régime réel, le bénéfice imposable tient compte des charges déductibles. Les achats, loyers professionnels, assurances, honoraires comptables, frais bancaires et abonnements peuvent notamment être pris en compte lorsqu’ils sont justifiés et engagés dans l’intérêt de l’activité. Certains biens durables sont amortis plutôt que déduits intégralement dès leur achat.
Pour une dépense mixte, seule la part professionnelle est retenue. Cela concerne notamment le téléphone, le domicile utilisé pour travailler ou le véhicule. Les frais de déplacement et de repas demandent des justificatifs et le respect de règles particulières. Le choix entre barème kilométrique et frais réels dépend de votre situation.
En micro, les frais réels ne réduisent pas les cotisations
Au régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, selon l’activité. Vos dépenses réelles ne viennent pas diminuer cette base. Pour l’impôt, le régime micro-fiscal applique un abattement forfaitaire représentatif des frais : vous ne déduisez pas vos dépenses une seconde fois.
Les abattements usuels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités relevant des BNC, hors activités soumises à des règles particulières. Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. Les activités agricoles relèvent des BA et de dispositifs distincts.
Une activité avec beaucoup d’achats mérite donc une comparaison chiffrée entre micro et réel. La simplicité administrative ne suffit pas à déterminer le régime le plus favorable.
Cotisations sociales : vérifier l’assiette avant le pourcentage
L’entrepreneur individuel relève généralement du statut de travailleur non salarié. Ses prélèvements financent notamment la maladie-maternité, les indemnités journalières selon les conditions applicables, la retraite, l’invalidité-décès et les allocations familiales. S’y ajoutent la CSG, la CRDS et la contribution à la formation professionnelle.
Simulateur officiel du revenu net en auto-entreprise : Estimez votre revenu net après cotisations et impôts, avec les options Acre et versement libératoire.
Le calcul varie selon les revenus, l’activité et le régime fiscal. Les professions libérales réglementées peuvent notamment dépendre de caisses spécifiques pour la retraite. Les activités agricoles relèvent de la MSA : une simulation conçue pour un commerçant ne leur est pas transposable.
Les repères d’environ 44 % ou 45 % parfois avancés pour les cotisations au réel ne constituent ni un taux universel ni une retenue à appliquer au chiffre d’affaires. Leur interprétation dépend de l’assiette utilisée. Pour préparer un budget, mieux vaut une simulation personnalisée qu’un coefficient global.
Un revenu faible n’efface pas nécessairement toute cotisation
Au réel, certaines cotisations minimales peuvent rester dues malgré un faible revenu ou un déficit. En micro-social, un chiffre d’affaires nul n’entraîne généralement pas de cotisations proportionnelles, sauf dispositif particulier, mais la déclaration reste obligatoire. L’absence de cotisations peut aussi limiter l’acquisition de droits, notamment pour la retraite.
L’ACRE peut ouvrir droit à une exonération partielle et temporaire sous conditions. Elle ne supprime pas tous les prélèvements. Vérifiez votre éligibilité, les démarches et la durée applicable à la date de création ; les éventuelles exonérations territoriales doivent être examinées séparément.
IR, IS, TVA et CFE : des prélèvements à distinguer
Par défaut, le bénéfice de l’entreprise individuelle est soumis à l’impôt sur le revenu, dans la catégorie correspondant à l’activité. Au réel à l’IR, laisser l’argent sur le compte professionnel n’empêche pas l’imposition du bénéfice. Le montant final dépend également des autres revenus et de la composition du foyer fiscal.
Sous conditions, l’entrepreneur peut opter pour une assimilation fiscale à une EURL entraînant l’assujettissement à l’IS. Le bénéfice de l’entreprise et les revenus personnels suivent alors des traitements distincts. Le taux normal d’IS est de 25 %, avec un taux réduit de 15 % sur les premiers 42 500 € de bénéfice pour les entreprises éligibles. Ce choix modifie aussi le calcul social : il ne se compare pas à l’IR sur le seul taux d’impôt.
La TVA suit une autre logique. En franchise en base, vous ne la facturez généralement pas et ne récupérez pas celle de vos achats. Lorsque vous êtes redevable, vous reversez la différence entre TVA collectée et TVA déductible. Le régime micro n’implique pas automatiquement une franchise de TVA : les seuils et options se vérifient séparément.
La CFE, cotisation foncière des entreprises, peut être due même en travaillant à domicile. Une exonération s’applique en principe l’année de création, sans supprimer les formalités initiales. La CVAE concerne les entreprises remplissant ses conditions d’assujettissement ; son calendrier d’évolution et ses seuils doivent être vérifiés pour l’exercice concerné.
Estimer son revenu et préparer les échéances
L’Urssaf propose cette formule de départ : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. L’impôt personnel reste ensuite à intégrer pour connaître votre budget disponible.
- Estimez votre chiffre d’affaires annuel hors TVA et détaillez vos dépenses.
- Renseignez votre activité, votre régime et l’option IR ou IS dans le simulateur entreprise individuelle de l’Urssaf.
- Ajoutez les taxes professionnelles et estimez séparément l’impôt du foyer.
- Comparez le résultat avec vos encaissements et décaissements prévisionnels.
Au réel, les cotisations sont généralement provisionnelles, puis régularisées lorsque le revenu est connu. Au démarrage, une base forfaitaire peut servir aux premiers appels. Une hausse d’activité peut donc entraîner un complément ultérieur ; demandez un ajustement des provisions si votre estimation évolue sensiblement.
Service-Public indique des paiements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre pour les situations concernées. Consultez votre échéancier personnel dans l’espace Urssaf. En micro, la déclaration mensuelle ou trimestrielle porte sur les recettes encaissées. Dans tous les cas, une simulation reste indicative : seuls les décomptes définitifs établissent la somme due.