Assurance coursier professionnel : un véhicule couvert ne protège pas toute la livraison
Un accident pendant une livraison peut engager plusieurs responsabilités : dommages causés à un passant, colis détérioré, véhicule immobilisé ou blessure du coursier. L’assurance coursier professionnel doit donc couvrir l’activité réelle, et pas seulement le moyen de transport. En France, les obligations et les garanties utiles diffèrent selon que vous livrez à vélo, en scooter ou en voiture, comme selon votre statut. Le premier réflexe consiste à vérifier que l’usage professionnel de livraison est explicitement accepté par l’assureur.
Partir du véhicule et du statut pour identifier les obligations
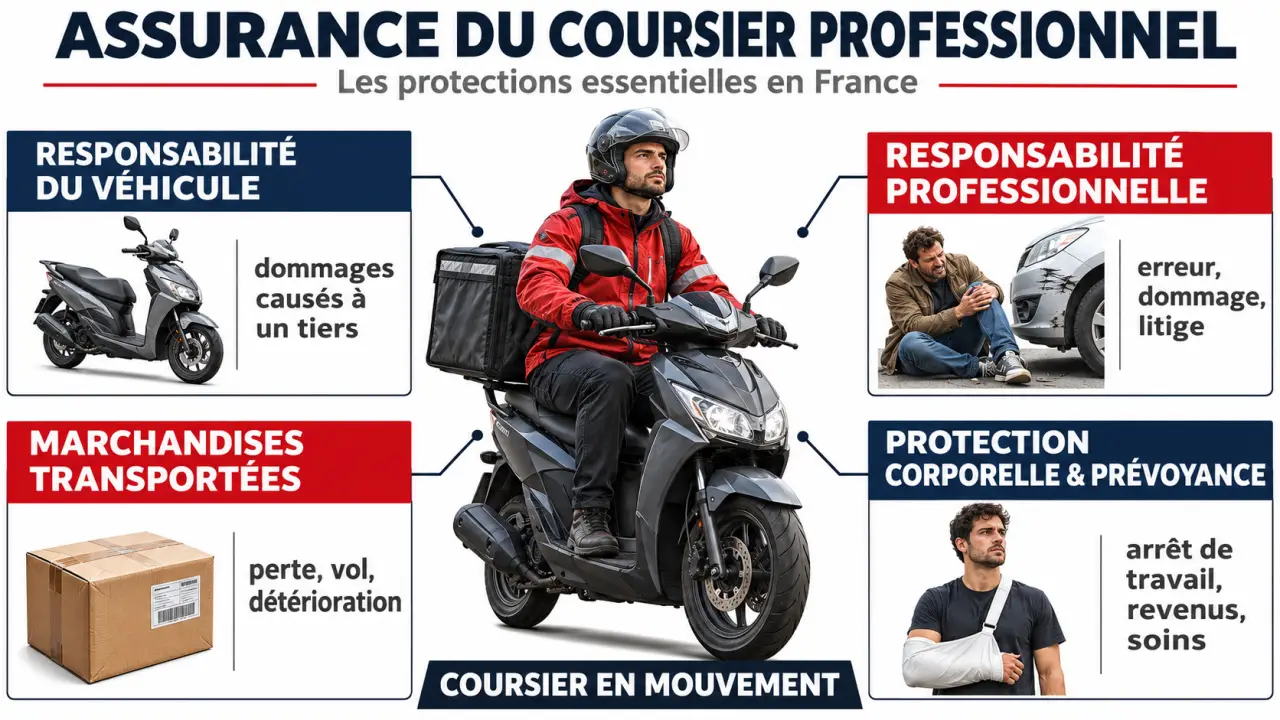
Il n’existe pas une assurance unique qui protège automatiquement tous les coursiers dans toutes les situations. Il faut distinguer l’assurance du véhicule, la responsabilité liée à la prestation et la protection personnelle du livreur. Ces couvertures répondent à des risques différents et peuvent relever de contrats séparés.
Scooter, moto ou voiture : déclarer précisément l’usage de livraison
Pour un véhicule terrestre à moteur soumis à l’obligation d’assurance, la garantie de responsabilité civile automobile est obligatoire. Elle couvre, dans les conditions légales et contractuelles, les dommages causés aux tiers par le véhicule. En revanche, un contrat prévu pour les déplacements privés ou les trajets domicile-travail ne signifie pas que la livraison rémunérée est couverte.
Décrivez l’activité sans ambiguïté : livraison de repas, courses alimentaires, documents ou colis, tournées régulières ou missions ponctuelles. Demandez une confirmation écrite de la prise en charge de cet usage. Une déclaration inexacte peut compromettre l’indemnisation et entraîner des conséquences contractuelles importantes.
À vélo : ne pas confondre responsabilité privée et professionnelle
Pour un vélo classique, l’assurance automobile obligatoire ne s’applique pas. Toutefois, la responsabilité civile de votre assurance habitation ne couvre pas nécessairement les dommages causés pendant une activité rémunérée. Une responsabilité civile professionnelle adaptée mérite donc d’être examinée. Pour un vélo à assistance électrique, vérifiez sa classification : certains engins, selon leurs caractéristiques, relèvent des règles applicables aux véhicules motorisés.
Le statut compte également. Un salarié doit vérifier avec son employeur les couvertures applicables aux missions et au véhicule utilisé. Un indépendant doit organiser ses propres garanties, sans supposer que son immatriculation ou son inscription sur une plateforme lui apporte une protection complète. Les éventuelles obligations propres à son activité de transport restent à vérifier séparément.
Répartir les risques entre les bonnes garanties
La question utile n’est pas seulement « suis-je assuré ? », mais « quel contrat intervient pour quel dommage ? ». Un accident de circulation, une erreur de remise et un colis abîmé ne mobilisent pas forcément la même couverture.
| Situation | Couverture à examiner | Point de vigilance |
|---|---|---|
| Vous heurtez un tiers avec votre scooter | Responsabilité civile du véhicule | Usage professionnel de livraison déclaré |
| Vous provoquez un dommage pendant une remise à pied | Responsabilité civile professionnelle ou exploitation, selon le contrat | Opérations de livraison effectivement garanties |
| Un colis confié est détérioré | Garantie marchandises transportées ou biens confiés adaptée | Nature des biens, exclusions et plafond |
| Votre véhicule est volé ou endommagé | Garanties vol et dommages du véhicule | Franchise, antivol et conditions de stationnement |
| Vous êtes blessé et ne pouvez plus travailler | Garantie corporelle et prévoyance adaptées | Invalidité, arrêt de travail et délais d’indemnisation |
Les marchandises ne sont pas automatiquement assurées
Une responsabilité civile professionnelle peut comporter des exclusions concernant les biens confiés ou transportés. De plus, une assurance de responsabilité ne fonctionne pas comme une couverture des marchandises contre tous les dommages : son intervention dépend notamment de votre responsabilité et des événements garantis. Examinez les conditions applicables au vol, à la casse, aux produits fragiles, aux denrées alimentaires et aux objets de valeur.
Vérifiez aussi les conséquences d’un retard, d’une erreur de destinataire ou d’une rupture des conditions de conservation. Ces situations peuvent être exclues ou soumises à des garanties particulières. Le plafond doit être cohérent avec la valeur maximale transportée simultanément, et non avec la seule valeur moyenne d’une commande.
Vérifier les angles morts des contrats et des plateformes
Une couverture annoncée par une plateforme peut rendre service, mais elle ne remplace pas une lecture de ses conditions. Identifiez l’assureur, les personnes assurées, les événements couverts et la période exacte de protection. La connexion à l’application, l’acceptation d’une mission, le trajet vers le commerce et le retour après livraison peuvent recevoir des traitements différents.
Si vous travaillez pour plusieurs donneurs d’ordre, vérifiez que votre contrat personnel accepte cette organisation. Une garantie attachée à une seule plateforme ne doit pas être présumée valable pour les commandes prises directement auprès d’un restaurant ou d’un commerçant.
Lire les exclusions à partir de votre journée réelle
Imaginez une tournée ordinaire : stationnement devant un immeuble, véhicule laissé quelques instants, colis dans un coffre, téléphone fixé au guidon. Comparez ces situations aux conditions du contrat. Les exigences d’antivol, les restrictions géographiques, le prêt du véhicule et l’utilisation d’un véhicule de remplacement peuvent modifier la couverture.
Prévoyez aussi une soupape opérationnelle : décidez à l’avance quelles missions vous refusez ou faites valider avant de partir. Un colis dépassant votre plafond assuré, une marchandise exclue ou une destination hors zone ne doit pas devenir un risque accepté sous la pression du délai. Cette règle de refus protège votre trésorerie autant que votre contrat : elle évite qu’une course peu rémunératrice vous expose à une perte disproportionnée.
Comparer les devis sur le reste à charge, pas seulement sur le tarif
Le prix d’une assurance coursier professionnel dépend notamment du véhicule, de l’activité déclarée, de la zone de circulation, des antécédents et des garanties choisies. Sans ces éléments, un tarif présenté comme universel serait peu utile. Pour obtenir des offres comparables, transmettez à chaque assureur la même description de votre activité.
- Les usages : type de livraisons, plateformes utilisées et clients directs.
- Le véhicule : modèle, motorisation, propriété ou location et équipements.
- L’exposition : kilométrage estimé, secteur desservi et stationnement habituel.
- Les biens transportés : nature et valeur maximale par tournée.
- La protection souhaitée : dommages au véhicule, vol, blessures et arrêt d’activité.
Comparez ensuite les plafonds, les franchises, les exclusions et les délais de carence éventuels. Une cotisation inférieure peut masquer une franchise difficile à absorber ou une protection corporelle limitée. Vérifiez également si l’assistance intervient près du domicile, si le véhicule de remplacement peut servir à livrer et si une indemnisation d’immobilisation est prévue.
Demandez enfin les modalités de gestion d’un sinistre : interlocuteur, pièces nécessaires, déclaration en ligne et assistance en cas de litige. Une attestation est utile pour justifier votre couverture, mais elle ne remplace pas les conditions particulières et générales.
Préparer la souscription et savoir réagir en cas de sinistre
Avant de signer, faites confirmer par écrit les points déterminants : activité de coursier acceptée, véhicules concernés, marchandises garanties et articulation avec une éventuelle couverture de plateforme. Conservez le devis, les conditions du contrat et les échanges précisant votre situation. Signalez ensuite les changements importants, comme un nouveau véhicule ou un élargissement des marchandises livrées.
En cas d’incident, sécurisez les personnes avant toute autre démarche et contactez les secours si nécessaire. Recueillez les coordonnées des personnes concernées, prenez des photographies lorsque cela est possible sans danger et conservez les justificatifs de livraison. En cas de vol, accomplissez les démarches requises, notamment le dépôt de plainte selon la situation et le contrat.
Déclarez le sinistre dans le délai applicable, sans attendre de connaître le coût définitif des dommages. Décrivez les faits précisément et transmettez les éléments demandés. Une bonne assurance est celle qui correspond à vos tournées réelles : véhicule, responsabilité, marchandises et protection personnelle doivent être examinés ensemble, avant la première course comme lors de chaque évolution de l’activité.