Choix d’assurance décennale : le prix ne compense jamais une activité non couverte
Pour choisir une assurance décennale, vérifiez d’abord que vos travaux réels sont couverts, puis comparez les franchises, les garanties complémentaires et le coût annuel. Une attestation obtenue rapidement ne suffit pas si le contrat exclut une technique que vous utilisez. Le bon choix protège votre activité, respecte vos obligations et reste compatible avec votre trésorerie.
Partir de vos chantiers réels, pas seulement de votre métier
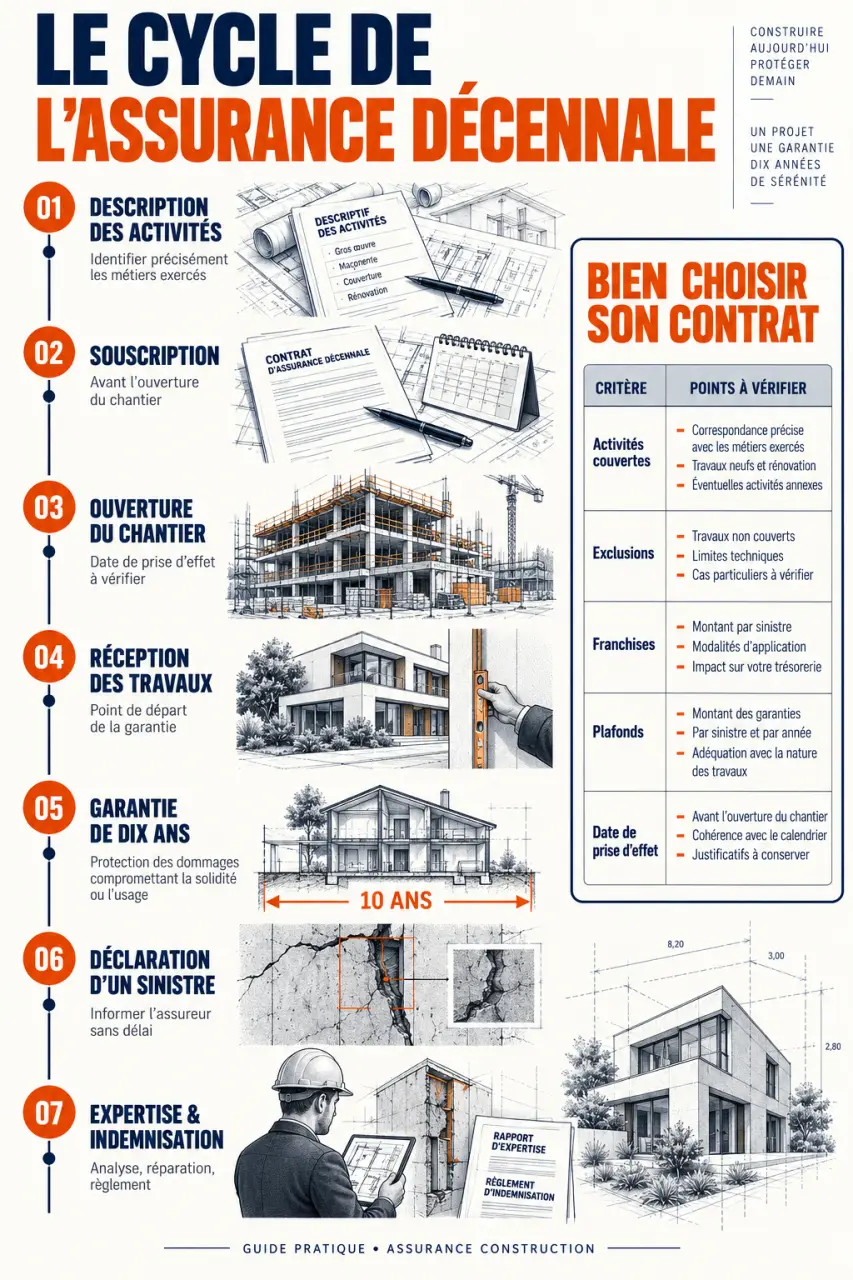
La première étape consiste à décrire précisément vos interventions. « Plombier », « maçon » ou « entreprise de rénovation » ne sont pas des descriptions suffisamment détaillées pour apprécier une couverture. Listez vos travaux habituels, les prestations occasionnelles, les procédés employés et votre recours à la sous-traitance. Faites confirmer par écrit leur correspondance avec les activités garanties.
Un peintre réalisant aussi des travaux d’étanchéité ne doit pas supposer que cette seconde activité est automatiquement assurée. De même, une entreprise multi-activité doit vérifier chaque spécialité, les éventuelles limites de chiffre d’affaires et les techniques admises. Une activité absente du contrat peut conduire à une absence de garantie pour les travaux concernés.
Pensez à votre contrat comme à une nappe posée sur une table : ce n’est pas sa surface totale qui compte, mais les bords qu’elle laisse découverts. Dessinez un tableau avec vos prestations en lignes et les étapes du chantier en colonnes : intervention sur l’existant, travaux, réception, après-réception. Les cases sans garantie identifiée révèlent vos véritables zones d’exposition, souvent mieux qu’une longue liste d’options commerciales.
Votre statut ne dispense pas de cette analyse : un micro-entrepreneur peut être soumis à la même obligation qu’une société. Un débutant devra surtout documenter sa formation et son expérience ; une entreprise établie, ses antécédents et l’évolution de ses activités.
Vérifier le socle légal et les limites de la décennale
Issue de la loi Spinetta du 4 janvier 1978, l’obligation d’assurance concerne les constructeurs dont la responsabilité décennale peut être engagée, dans le champ des travaux soumis à cette obligation. Elle vise notamment les artisans, entreprises, architectes et maîtres d’œuvre concernés. Les articles 1792 et suivants du Code civil définissent cette responsabilité ; le Code des assurances encadre l’obligation d’assurance.
Comprendre la notion d’ouvrage selon l’article 1792 du Code civil : Analyse d’un arrêt illustrant l’application de la garantie décennale aux éléments ajoutés à une construction.
Le contrat doit être souscrit avant l’ouverture du chantier. La garantie couvre ensuite les dommages de nature décennale pendant dix ans à compter de la réception des travaux. Ne confondez donc pas la date de souscription, l’ouverture du chantier et la réception, qui marque le début du délai décennal.
Les désordres graves, pas toutes les imperfections
La décennale vise les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Des fissures structurelles ou des infiltrations importantes peuvent relever de cette garantie selon leurs conséquences. Les éléments d’équipement indissociables sont également concernés dans les conditions légales. Une simple imperfection esthétique n’est pas, à elle seule, un dommage décennal.
L’usure normale, le défaut d’entretien ou le vandalisme ne relèvent généralement pas de cette garantie. Une cause étrangère peut aussi exonérer le constructeur de sa responsabilité. Distinguez ces situations des exclusions contractuelles : une clause ne peut pas écarter librement le socle obligatoire de l’assurance.
Les garanties complémentaires à ne pas confondre
La RC professionnelle couvre d’autres conséquences de votre activité, selon le contrat, sans remplacer la décennale. Examinez séparément la garantie biennale de bon fonctionnement, les dommages en cours de chantier, les dommages aux existants et les dommages immatériels consécutifs. L’assurance dommages-ouvrage, souscrite en principe par le maître d’ouvrage, sert à préfinancer les réparations de nature décennale sans attendre la détermination des responsabilités.
Comparer les devis avec une grille identique
Demandez plusieurs propositions à partir du même descriptif d’activité et du même chiffre d’affaires. Un tarif inférieur peut simplement correspondre à une prestation retirée, une franchise supérieure ou une garantie complémentaire absente. Exigez les conditions particulières et générales avant de décider.
| Point à comparer | Vérification concrète |
|---|---|
| Activités et techniques | Libellés exacts, travaux accessoires, procédés acceptés et restrictions. |
| Franchises | Montant par sinistre, éventuel pourcentage et minimum applicable. |
| Limites de garantie | Plafonds applicables, coût maximal des chantiers et limites des garanties complémentaires. |
| Territorialité | Localisation des travaux réellement couverte, notamment hors de votre zone habituelle. |
| Coût total | Prime annuelle, frais, fractionnement et régularisation selon le chiffre d’affaires. |
| Service | Interlocuteur sinistre, assistance, modalités de déclaration et délivrance de l’attestation. |
Une franchise basse préserve davantage votre trésorerie lors d’un sinistre, mais peut augmenter la prime. Pour la responsabilité décennale obligatoire, elle reste à la charge de l’assuré et n’est pas opposable au bénéficiaire de l’indemnité. Évaluez donc votre capacité à la payer plutôt que de retenir mécaniquement la cotisation la plus faible.
Identifiez aussi l’assureur qui porte le risque, et pas seulement le courtier ou le comparateur. Vérifiez les habilitations de l’intermédiaire et de l’assureur. Les avis clients éclairent l’expérience de souscription, mais recherchez surtout des retours sur la gestion des sinistres et la disponibilité du service concerné.
Lire les prix à travers leurs hypothèses
Le prix d’une assurance décennale dépend notamment du métier, du chiffre d’affaires, de l’expérience, de la localisation et de la sinistralité. Une fourchette de 600 à 5 000 euros par an constitue un repère indicatif, pas une borne garantie : certaines activités ou situations peuvent dépasser ce niveau.
Les exemples publiés par decennale.com montrent l’importance du métier. Pour 40 000 euros de chiffre d’affaires et 5 ans d’expérience, les montants annuels présentés sont de 750 euros pour un électricien, 780 euros pour un plaquiste, 800 euros pour un peintre, 850 euros pour un menuisier, 1 300 euros pour un plombier-chauffagiste, 1 350 euros pour un carreleur, 2 200 euros pour un maçon et 5 000 euros pour un étancheur. Ce sont des illustrations commerciales, à confirmer par un devis personnalisé.
Les prix d’appel mensuels ne permettent pas davantage de classer seuls les offres. Orus annonce une offre à partir de 67 euros par mois ; April affiche à partir de 69 euros TTC par mois pour un électricien. Les profils et conditions pouvant différer, comparez le total annuel et les garanties effectivement proposées à votre entreprise.
Pour réduire le coût, présentez un dossier précis et demandez des variantes de franchise. Ne minorez jamais votre chiffre d’affaires ou vos activités pour obtenir un tarif : une économie immédiate peut fragiliser votre protection.
Souscrire sans laisser de trou entre deux dates
Préparez votre justificatif d’immatriculation, la description des activités, le chiffre d’affaires réalisé ou prévisionnel, les justificatifs de qualification et d’expérience ainsi que votre relevé de sinistralité si vous avez déjà été assuré. Les pièces exigées varient selon l’assureur et le profil.
Distinguez le délai de devis, l’acceptation du dossier, la prise d’effet et l’émission de l’attestation. Decennale.com annonce un devis sous 4 heures et Orus une attestation en moins de 24 heures ; ces annonces ne dispensent pas de vérifier les conditions applicables à votre dossier. Une demande en ligne n’équivaut pas à une couverture acquise.
- Contrôlez l’identité de l’entreprise, l’assureur et le numéro du contrat.
- Vérifiez les activités, la période de validité et la zone géographique sur l’attestation.
- Remettez l’attestation au maître d’ouvrage et joignez-la aux devis et factures lorsque l’obligation s’applique.
- Conservez contrats, attestations et procès-verbaux de réception.
Lors d’un changement d’assureur, évitez toute interruption pour les nouveaux chantiers. La cessation d’activité du constructeur ne supprime pas la couverture décennale attachée aux chantiers valablement assurés. Une défaillance de l’assureur constitue toutefois une situation distincte, nécessitant une vérification spécifique. Avant de signer, obtenez surtout une confirmation écrite des activités couvertes et de la date de prise d’effet : ce sont vos deux contrôles prioritaires.