Auto-entrepreneur en prestation de service et vente de marchandises : deux plafonds à surveiller
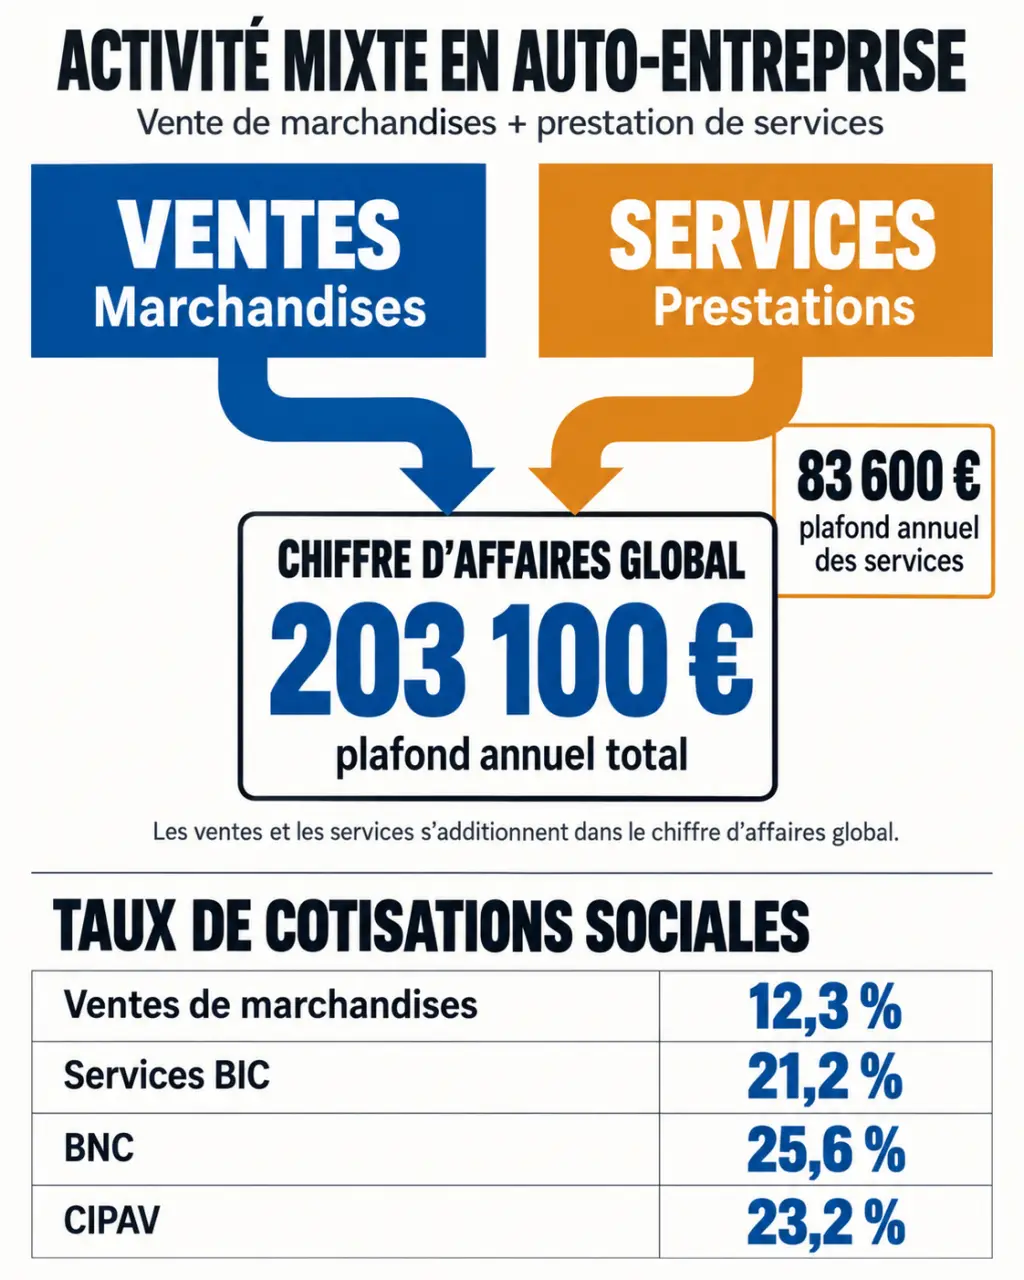
Oui, un auto-entrepreneur peut cumuler prestation de service et vente de marchandises dans une seule micro-entreprise. En 2026, cette activité mixte implique de respecter deux limites : 203 100 € de chiffre d’affaires global et 83 600 € pour la partie prestations de services. Il faut aussi répartir ses encaissements, car chaque catégorie conserve son propre taux de cotisations sociales.
Le point décisif n’est donc pas de créer deux structures, mais de bien qualifier ce que vous facturez : marchandises, main-d’œuvre, conseil ou combinaison de ces éléments.
Une seule entreprise, plusieurs activités possibles
Une personne physique ne peut pas ouvrir plusieurs micro-entreprises pour séparer ses métiers. Elle peut, en revanche, exercer plusieurs activités dans une même entreprise individuelle bénéficiant du régime micro. Vous conservez ainsi un même numéro SIREN, tout en déclarant vos différentes activités.
Calcul des plafonds et cotisations en activité mixte
Indiquez vos chiffres d’affaires encaissés hors taxes pour obtenir une estimation séparée des cotisations et du respect des plafonds.
Vos encaissements
Taux de cotisations appliqué : 12,3 %.
Le plafond des prestations est inclus dans le plafond global.
Résultats
Formules utilisées
Cotisations sur les ventes = encaissements de ventes × 12,3 %.
Cotisations sur les prestations = encaissements de prestations × taux correspondant au type choisi.
Total des cotisations = cotisations sur les ventes + cotisations sur les prestations.
Chiffre d’affaires global = ventes de marchandises + prestations.
Montant restant avant un plafond = plafond − chiffre d’affaires concerné.
Les plafonds concernent les encaissements hors taxes. Le plafond des services est inclus dans le plafond global.
Les calculs excluent l’Acre, la contribution à la formation professionnelle, les taxes consulaires et l’impôt sur le revenu.
Références indiquées pour 2026 dans l’article.
Cette possibilité suppose que chaque métier soit compatible avec le régime et que vous respectiez ses conditions d’exercice : qualification professionnelle, assurance obligatoire ou réglementation particulière. Ajouter une boutique à une activité artisanale ne dispense pas, par exemple, des obligations liées au métier initial.
Activités liées ou distinctes : reconnaître votre situation
Les activités sont liées lorsqu’elles participent à une même opération. Un plombier peut fournir un robinet et facturer sa pose ; un garagiste vendre une pièce et réaliser la réparation ; un maçon fournir des matériaux et exécuter des travaux. Il faut toutefois vérifier que les fournitures relèvent réellement d’une vente identifiable : tous les consommables utilisés pendant une prestation ne deviennent pas automatiquement des marchandises revendues.
Les activités sont distinctes lorsqu’elles répondent à des besoins indépendants : un consultant qui exploite aussi une boutique de vêtements, par exemple. Cette indépendance ne crée pas deux enveloppes de chiffre d’affaires : les recettes restent réunies pour apprécier les limites du régime.
Choisir une activité principale cohérente
À la création, déclarez comme principale l’activité qui devrait occuper la place économique prépondérante, généralement celle dont vous attendez le plus de chiffre d’affaires. Les autres sont secondaires. Ce choix intervient notamment dans l’attribution du code APE, mais il ne permet pas d’appliquer le taux de la vente à toutes vos recettes. Si votre activité évolue durablement, actualisez votre déclaration.
Deux plafonds à contrôler, sans les additionner
Pour une activité mixte associant achat-revente et prestations de services, les seuils annuels de référence en 2026 fonctionnent ensemble. Le plafond des services est inclus dans le plafond global : vous ne disposez pas de 203 100 € auxquels ajouter 83 600 €.
| Chiffre d’affaires à surveiller | Limite annuelle |
|---|---|
| Total des ventes et des prestations de services | 203 100 € |
| Prestations de services seules | 83 600 € |
Ces limites portent sur le chiffre d’affaires encaissé hors taxes, avant déduction des achats, commissions et autres dépenses. En cas de création en cours d’année, les règles de proratisation doivent également être prises en compte pour apprécier les seuils applicables.
Trois exemples pour éviter les mauvaises lectures
- 45 000 € de ventes et 30 000 € de services : le total atteint 75 000 €. Les deux limites sont respectées.
- 120 000 € de ventes et 80 000 € de services : le total atteint 200 000 €. Les deux limites restent respectées.
- 100 000 € de ventes et 90 000 € de services : le total reste inférieur à 203 100 €, mais le plafond des prestations est dépassé.
Qualifier les services de « secondaires » ne neutralise donc pas leur plafond. De même, présenter deux activités comme distinctes ne permet pas de contourner ces limites.
Un dépassement ne provoque pas toujours une sortie immédiate
En règle générale, le dépassement des limites pendant deux années civiles consécutives entraîne la sortie du régime micro au 1er janvier suivant. Un dépassement isolé n’a donc pas automatiquement cet effet. Vous restez une entreprise individuelle : c’est le régime fiscal et social qui change, et non la création soudaine d’une nouvelle forme juridique. Anticipez cette transition avec un professionnel si vos recettes approchent durablement des plafonds.
Des cotisations calculées séparément sur chaque recette
Lors de votre déclaration mensuelle ou trimestrielle à l’URSSAF, vous devez ventiler les sommes encaissées dans les rubriques correspondant à leur nature. Les taux ordinaires de cotisations sociales en 2026, hors dispositifs d’exonération comme l’Acre, sont les suivants.
Simulateur officiel de revenus pour auto-entrepreneurs : Estimez votre revenu net après cotisations et impôts, avec les taux officiels et les options Acre ou versement libératoire.
| Nature de l’activité | Taux de cotisations sociales |
|---|---|
| Achat-revente de marchandises, relevant des BIC | 12,3 % |
| Prestations commerciales ou artisanales, relevant des BIC | 21,2 % |
| Activités libérales non réglementées relevant des BNC, hors CIPAV | 25,6 % |
| Professions libérales relevant de la CIPAV | 23,2 % |
Les BIC désignent les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. La CIPAV est une caisse de retraite à laquelle certaines professions libérales sont rattachées : ce rattachement ne se choisit pas simplement pour obtenir un taux différent.
Avec 2 000 € de ventes et 1 000 € de prestations artisanales encaissés sur une période, le calcul donne 246 € pour les ventes et 212 € pour les services, soit 458 € de cotisations sociales. Ces montants n’incluent pas la contribution à la formation professionnelle ni les éventuelles taxes consulaires.
L’impôt sur le revenu constitue un autre volet. Sous conditions, le versement libératoire applique un taux de 1 % aux ventes, 1,7 % aux services BIC et 2,2 % aux BNC. Sans cette option, les recettes relèvent du calcul fiscal habituel du régime micro, avec l’abattement correspondant à chaque catégorie.
Déclarer le cumul et organiser une comptabilité lisible
La création comme l’ajout d’une activité passent par le guichet unique des formalités d’entreprises, géré par l’INPI. La CCI ou la CMA peuvent vous accompagner selon votre métier, mais elles ne remplacent pas ce point d’entrée pour déposer la formalité.
- Décrivez précisément chaque activité, plutôt que d’indiquer seulement « multiservices ».
- Désignez l’activité principale et les activités secondaires.
- Transmettez les justificatifs demandés, notamment pour les métiers réglementés.
- Après traitement, vérifiez que les catégories de chiffre d’affaires nécessaires figurent dans votre espace URSSAF.
Au quotidien, tenez un livre des recettes permettant de distinguer les activités et, pour l’achat-revente, un registre des achats. Cette séparation peut être organisée dans un même outil : elle n’impose pas deux entreprises ni nécessairement deux logiciels. Sur les factures mixtes, détaillez les biens vendus et les prestations, avec des montants cohérents et justifiables.
Ne confondez pas canal de vente et nature de la recette : un paiement reçu sur une plateforme peut rémunérer une marchandise, une formation ou du conseil. Prévoyez deux colonnes distinctes dans votre suivi, « origine du paiement » et « catégorie d’activité ». Vous pourrez ainsi rapprocher les virements des plateformes de vos factures sans classer toutes les recettes d’une boutique en ligne comme des ventes de marchandises.
Enfin, surveillez la TVA séparément : les plafonds du régime micro ne sont pas les seuils de franchise en base de TVA. Vous pouvez rester micro-entrepreneur tout en devant facturer la TVA. Avant de fixer vos prix, vérifiez également votre marge : en micro-entreprise, les achats de marchandises et frais réels ne sont pas déduits du chiffre d’affaires servant au calcul des cotisations.