Deux régimes de cumul, deux niveaux de liberté
Percevoir une pension tout en lançant une activité indépendante est légalement possible. Les règles varient toutefois selon l’âge, la liquidation des pensions et la caisse de retraite. Les revenus peuvent être totalement libres ou soumis à un plafond. Avant de facturer vos premières prestations, identifiez le régime applicable et accomplissez les formalités dans les délais.
Deux régimes de cumul, deux niveaux de liberté
Le cumul emploi-retraite permet d’associer une pension à des revenus tirés d’une micro-entreprise. Il ne s’agit pas d’un statut particulier : vous restez retraité et votre activité relève des règles habituelles du régime micro-social et micro-fiscal. La différence porte surtout sur les conditions d’accès au cumul intégral.
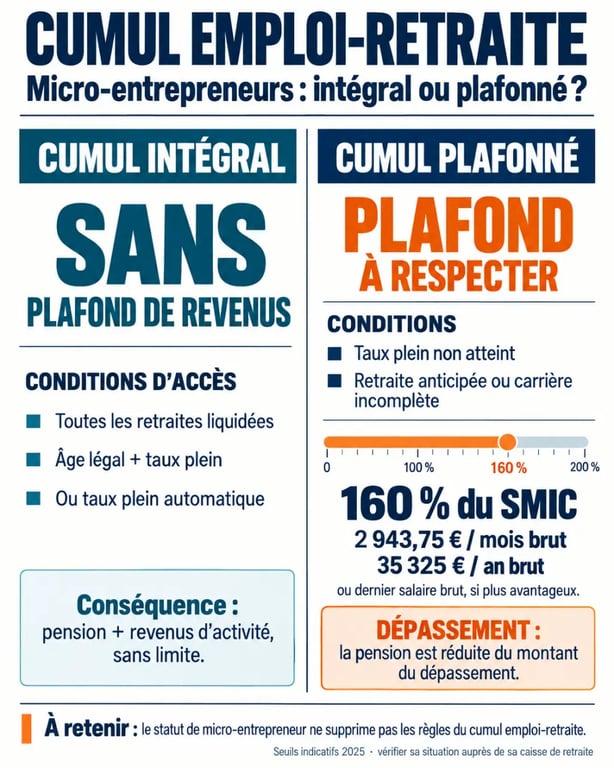
| Situation | Cumul intégral ou libéralisé | Cumul plafonné |
|---|---|---|
| Conditions principales | Âge légal atteint, retraite à taux plein et toutes les pensions liquidées | Au moins une de ces conditions n’est pas remplie |
| Revenus d’activité | Pas de plafond spécifique lié au cumul emploi-retraite | Plafond de revenus à respecter selon la caisse |
| Effet d’un dépassement | Pas de réduction de pension due au cumul | Réduction ou suspension temporaire possible de la pension |
Le cumul intégral : la pension est maintenue sans plafond de revenus
Le cumul emploi-retraite libéralisé est accessible si vous avez atteint l’âge légal de départ, situé entre 62 et 64 ans selon votre année de naissance, et si vous bénéficiez d’une retraite à taux plein. Vous devez également avoir demandé la liquidation de toutes vos pensions de retraite de base et complémentaires, en France comme à l’étranger ou auprès d’organisations internationales.
Lorsque ces conditions sont réunies, le chiffre d’affaires de votre micro-entreprise ne limite pas le maintien de vos pensions au titre du cumul emploi-retraite. Les plafonds propres au régime de la micro-entreprise continuent toutefois de s’appliquer : 77 700 € pour les prestations de services et 188 700 € pour les activités commerciales.
Le cumul plafonné : un cadre à surveiller
Vous relevez du cumul plafonné si vous ne remplissez pas encore les conditions du cumul intégral. C’est notamment le cas si votre retraite a été liquidée avec une décote ou si une pension complémentaire n’a pas été demandée. Vous pouvez tout de même travailler, mais le montant de vos revenus professionnels devient déterminant. Un dépassement peut entraîner une réduction de la pension pendant une durée maximale de 6 mois.
Les conditions à vérifier avant de créer votre micro-entreprise
Commencez par consulter votre relevé de carrière et vos notifications de retraite. Le taux plein peut résulter d’une carrière complète ou de l’atteinte de l’âge du taux plein. Ne le confondez pas avec la perception d’une première pension : une retraite partiellement liquidée ne donne pas automatiquement accès au cumul intégral.
Une reprise chez le même employeur obéit à une règle spécifique
La micro-entreprise est une activité indépendante, mais la prudence s’impose si elle sert à poursuivre, auprès de votre ancien employeur, des missions proches de votre ancien poste. Une reprise d’activité chez le même employeur suppose un délai de carence de 6 mois.
La relation doit aussi être réellement indépendante : vous devez organiser votre travail de manière autonome, disposer d’une clientèle propre, ne pas être placé sous un lien de subordination et facturer des honoraires correspondant à une prestation. Définir précisément l’offre, le tarif, les livrables et les conditions de paiement aide à distinguer l’activité indépendante d’un salariat déguisé. Cela permet aussi de mieux prévoir le chiffre d’affaires et de suivre le plafond de cumul.
Les activités qui ne relèvent pas de la micro-entreprise
Le régime n’est pas ouvert à toutes les professions. Sont notamment exclues les activités soumises à la TVA immobilière, comme certaines opérations de marchand de biens ou de promotion, ainsi que les activités agricoles relevant de la MSA. Plusieurs professions réglementées sont également exclues lorsqu’elles ne relèvent pas de la Cipav ou de la Sécurité sociale des indépendants : professions juridiques, judiciaires, médicales, expertise comptable ou artistes auteurs.
Vérifiez la compatibilité de votre activité avant l’immatriculation, surtout si votre profession est réglementée ou si elle relève déjà d’un régime professionnel spécifique.
Le plafond applicable dépend de votre régime de retraite
Dans le cumul plafonné, le plafond ne dépend pas seulement de l’activité exercée. Il est d’abord lié à votre régime d’affiliation. Les montants suivants concernent les revenus pris en compte pour le cumul emploi-retraite. Ils ne correspondent pas aux seuils de chiffre d’affaires permettant de rester en micro-entreprise.
| Régime ou situation | Plafond indiqué | Point de vigilance |
|---|---|---|
| Retraité affilié à la Cnav | 23 550 € | Le dépassement peut affecter le versement de la pension |
| Profession libérale relevant de la CnavPL | 47 100 € | Le régime de retraite antérieur doit être identifié précisément |
| Activité exercée en ZRR ou ZUP | 47 100 € | La localisation de l’activité compte dans l’appréciation |
Un exemple permet de distinguer les deux notions. Un ancien salarié affilié à la Cnav, soumis au cumul plafonné, qui réalise 20 000 € de revenus dans sa micro-entreprise reste sous le seuil de 23 550 €. S’il dépasse ce montant, il ne perd pas son entreprise, mais sa pension peut être réduite ou suspendue temporairement.
À l’inverse, un retraité en cumul intégral peut dépasser ce seuil sans incidence sur sa pension au titre du cumul. Il doit cependant respecter les plafonds de chiffre d’affaires de la micro-entreprise, soit 77 700 € pour les services et 188 700 € pour les activités commerciales.
Déclarer la reprise d’activité : la formalité qui sécurise votre pension
La reprise d’activité doit être signalée à la Cnav dans le mois qui suit son début. Selon votre lieu de résidence et votre régime, votre interlocuteur peut être la Carsat, la CGSS ou la CSS. Cette déclaration permet à la caisse d’examiner votre situation et d’appliquer le plafond correspondant.
- Créez votre micro-entreprise et conservez la date exacte de début d’activité.
- Rassemblez les justificatifs utiles : notification de pension, identité de vos caisses et informations sur l’activité reprise.
- Adressez votre déclaration dans le délai d’un mois à la caisse compétente.
- Suivez votre chiffre d’affaires et vos revenus, surtout si vous relevez du cumul plafonné.
L’absence de déclaration peut conduire à la suspension du versement des pensions. Si votre carrière comprend des périodes à l’étranger, vérifiez aussi que les droits correspondants ont bien été liquidés. Ce point concerne particulièrement les personnes ayant cotisé auprès de plusieurs régimes.
Cotisations, impôt et nouveaux droits : ce que le cumul ne crée pas
La micro-entreprise conserve son fonctionnement habituel : déclaration du chiffre d’affaires, cotisations sociales proportionnelles aux recettes encaissées et comptabilité allégée. Sous conditions, vous pouvez choisir le versement libératoire de l’impôt sur le revenu. Sinon, vos recettes sont imposées selon les règles du régime micro-fiscal. La pension et les revenus d’activité doivent être pris en compte dans l’ensemble de vos revenus soumis à l’impôt et aux prélèvements sociaux.
Les cotisations versées ne permettent pas de reconstruire une nouvelle pension dans le cadre décrit ici. La retraite de base est traditionnellement calculée sur les 25 meilleures années, avec un taux plein de 50 % du revenu moyen. La micro-entreprise ne permet pas de cotiser pour une troisième retraite. La limite de 4 trimestres validables par an rappelle également que l’augmentation de l’activité ne permet pas de dépasser ce plafond annuel.
Avant de démarrer, comparez vos prévisions de recettes avec le plafond de cumul et les seuils de la micro-entreprise. Si votre situation implique plusieurs caisses, une pension étrangère ou une activité réglementée, contactez votre caisse de retraite. Un accompagnement par une CCI peut aussi aider à vérifier le choix du régime et les formalités de création.